(※イメージ画像となります)
(※こちらは一部、広告・宣伝が含まれます)
保険を見直そうと思っても、
医療保障を厚くするべきか、
死亡保障を残すべきか、
貯蓄を優先するべきかと考え始めると、
なかなか結論が出ません。
特に結婚、出産、住宅購入、
復職などが重なる時期は、
家族のお金が大きく動く一方で、
将来の予定がまだ
確定していないこともあります。
こうした状況で大切なのは、
保険商品を先に選ぶのではなく、
誰に、いつ、いくら必要になるのかを
整理することです。
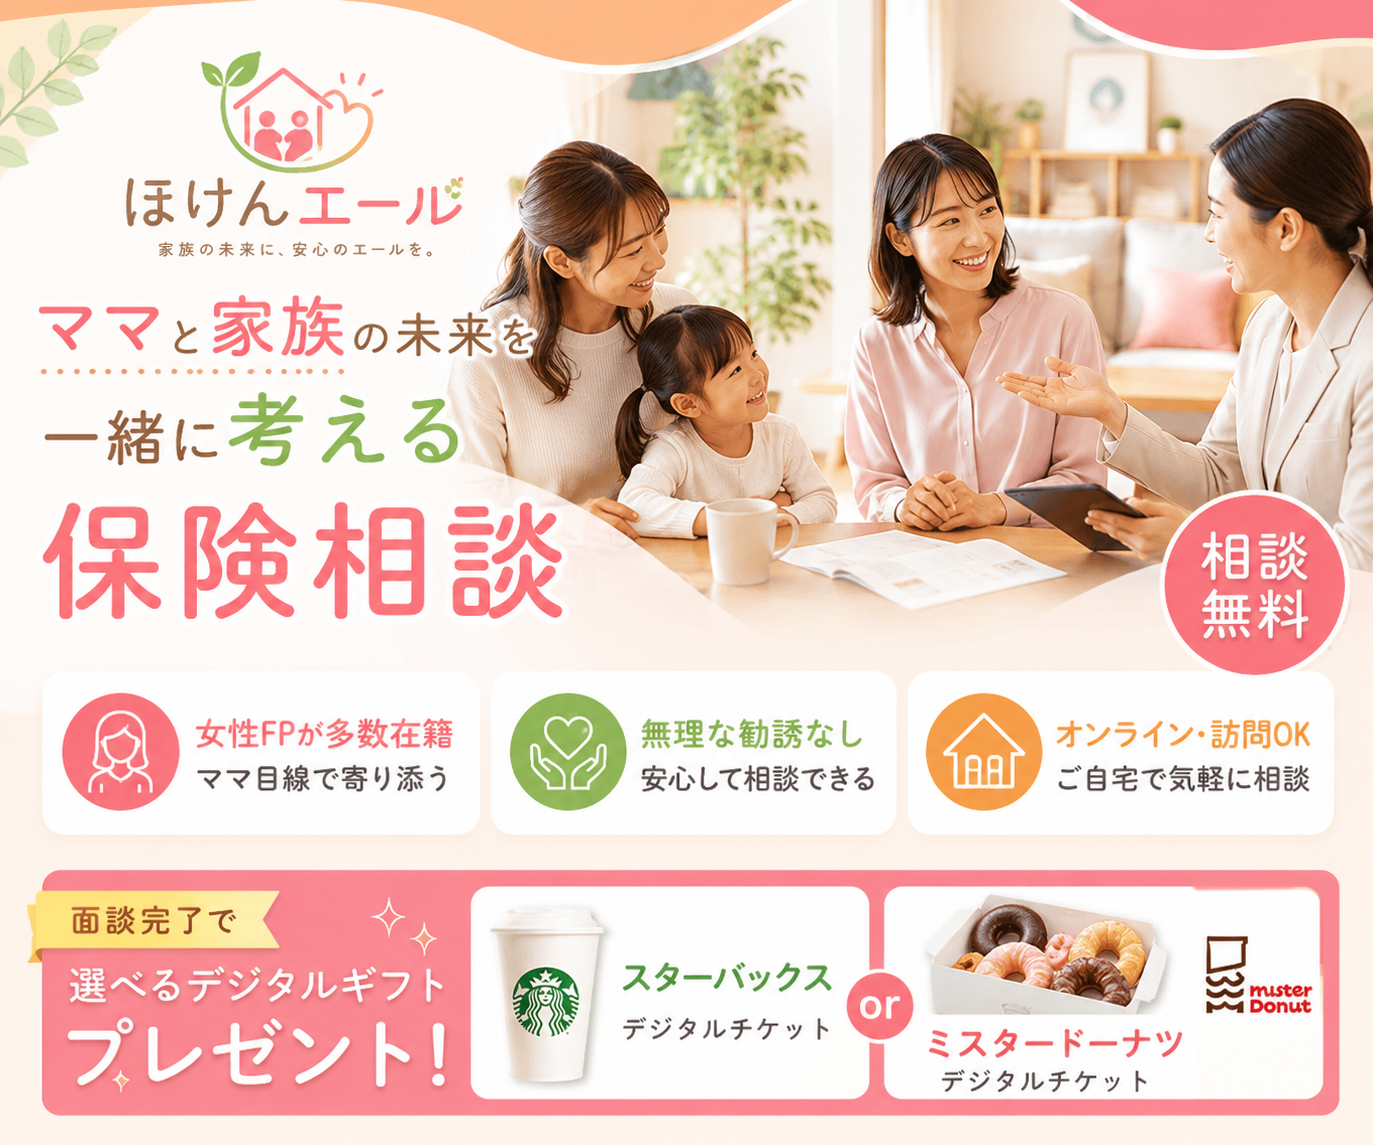
ほけんエールは、
保険や家計についてFPへ相談しながら、
家庭に合う備えを検討したい人の
選択肢となるサービスです。
今回は、ライフイベントによる
保障の変化、受取人や請求時の備え、
保障を減らす判断、
家族で結論を出す進め方を中心に
解説します。
加入を増やすことだけを
正解にせず、
今の生活と将来の負担を
両方守る方法を考えていきましょう🛡️🌿
ほけんエールでは誰のための保障かを最初に言葉にする
保障額を考える前に、
そのお金を受け取る人と使い道を
明確にすることが重要です。
同じ死亡保障でも、子どもの教育費、
配偶者の生活費、葬儀費用では、
必要な金額と期間が異なります👨👩👧👦✨
保険相談では、
加入者本人の不安だけに目を向けると、
保障を厚くしすぎることがあります。
万一の際に家計を引き継ぐ人が、
どの支出に困るのかを具体的に考えると、
必要性を判断しやすくなります。
共働き家庭では、
片方の収入がなくなる影響だけでなく、
家事や送迎を外部へ頼む費用も
考える必要があります。
一方、貯蓄が増えていたり、
子どもの独立が近かったりする家庭では、
以前と同じ大きな保障を
維持しなくてもよい可能性があります💰🧭
相談時には、保険金を何に使う想定なのかを
一文で説明できる状態を目指しましょう。
目的が曖昧な保障は、
必要性を検討し直す候補になります。
担当FPから提案を受けた際も、
金額の大きさだけでなく、
誰を何年間守る設計なのかを
確認することが大切です。
ライフイベントごとに増やす保障と減らす保障を分ける
生命保険は、加入した時点の
家族構成や収入を前提に
設計されています。
そのため、生活が変化すれば、
必要な保障も同じとは限りません。
出産時には教育費や
生活費への備えが増えやすく、
子どもの独立後は死亡保障を
抑えられる場合があります🏠👶
見直しのきっかけになりやすい変化
- 結婚や出産で扶養する家族が増えた
- 住宅購入により住居費の仕組みが変わった
- 復職や転職で世帯収入が変化した
- 貯蓄が増えて自己資金で
対応できる範囲が広がった - 子どもの進学先や独立時期が見えてきた
住宅ローンを組んだ場合は、
団体信用生命保険で住宅費の一部が
カバーされる可能性があります。
ただし、住居費がなくなっても、
毎月の生活費や教育費まで
自動的に準備されるわけではありません。
何が補われ、何が残るのかを
分けて確認しましょう🔍📋
ライフイベントは保障を追加する
合図だけではなく、
不要になった保障を減らす合図でもあります。
ほけんエールで見直しを相談する際は、
増やす案だけでなく、現状維持の案、
減額する案も並べてもらうと、
家計への影響を比較しやすくなります😊🌱
受取人と保険の保管場所まで整えて初めて備えが機能する
十分な保障を用意していても、
家族が契約の存在を知らなければ、
必要なときに手続きが
遅れる可能性があります。
加入内容を本人だけが
管理するのではなく、
保険会社名、証券番号、
問い合わせ先、受取人を
家族が確認できる形にしておきましょう📁🛡️
家族で共有しておきたい情報
加入している保険会社と商品区分
保険証券や契約書類の保管場所
死亡保険金や給付金の受取人
請求時の連絡先と必要書類
担当者や相談窓口の連絡方法 📞✨
結婚前に加入した契約では、
受取人が親のままになっている場合があります。
住所や姓が変わった後に
登録情報を更新していないケースも
考えられます。
保険の見直しでは、保障額だけでなく、
契約者、被保険者、受取人の関係も
確認してください。
保険は加入しているだけで
安心が完成するのではなく、
家族が請求できる状態まで
整えて初めて役割を果たします。
相談時には、契約内容の一覧表を作れるか、
変更が必要な手続きは何かも聞いておくと、
面談後の行動が明確になります😊📝
保険料を下げたいときは解約以外の調整方法も検討する
家計が苦しくなると、
保険をすべて解約して
固定費を減らしたくなることがあります。
しかし、契約によっては
主契約の保障額を減らす、
不要な特約だけを外す、
払込方法を確認するといった
調整が可能な場合があります。
焦って全部を手放す前に、
残したい保障と減らせる部分を
分けましょう⚖️💡
見直し前に確認したい注意点
- 減額すると連動して小さくなる特約がないか
- 解約返戻金の有無と受け取れる金額
- 新しい契約では保険料が上がらないか
- 健康状態によって加入条件が変わらないか
- 新契約の保障開始日まで空白が生じないか
古い契約を解約し、
新しい保険へ入り直す場合は、
年齢や健康状態によって
同じ条件で加入できない可能性があります。
新しい契約の成立を確認する前に、
現在の保障をなくさないことが重要です⚠️🌿
見直しとは、新商品へ交換することではなく、
目的に合わない部分を調整する作業です。
担当FPには、解約を伴わない方法、
保険料を下げた場合に残る保障、
変更による不利益を
説明してもらいましょう。
提案の良い部分だけでなく、
失う内容まで理解してから判断してください🔎😊
(※イメージ画像となります)
三つの家計シナリオを作ると家族で結論を出しやすくなる
保険の話し合いが進まない家庭では、
夫婦が想定している将来が
異なることがあります。
現在の収入が続く前提だけで考えず、
収入が一時的に減る場合、
大きな支出が増える場合、
予定どおり貯蓄できる場合の三つを用意すると、
保険料の上限を決めやすくなります📊🏡
家族会議で比べたい三つの案
安心重視で保障を厚くする案
保険料と貯蓄を均等にする案
最低限の保障に絞る案 🌱✅
それぞれの案について、月額保険料、
守れるリスク、自己資金で負担する範囲
を書き出しましょう。
正解を一つに決めるのではなく、
どのリスクなら家計で受け止められるかを
話し合うことがポイントです。
夫婦の意見が違うときも、
商品名ではなく、不安に感じる場面から
共有すると合意しやすくなります💬✨
ほけんエールの相談では、
担当FPの提案をそのまま採用するのではなく、
家族で比較するための材料として
持ち帰りましょう。
提案理由、変更後の保険料、
残る保障、次回確認する項目を
メモしておくと、
相談を重ねても判断軸が
ぶれにくくなります。
保険選びで目指したいのは、
最も保障が多い状態ではなく、
家族が目的と負担を理解して
続けられる状態です。
ライフイベントのたびに必要性を見直し、
請求できる準備まで整えておけば、
保険は家計を圧迫する固定費ではなく、
必要な時期を支える仕組みになります。
ほけんエールを情報整理の場として活用し、
増やす・残す・減らすを落ち着いて
選んでいきましょう🛡️😊
コメント